

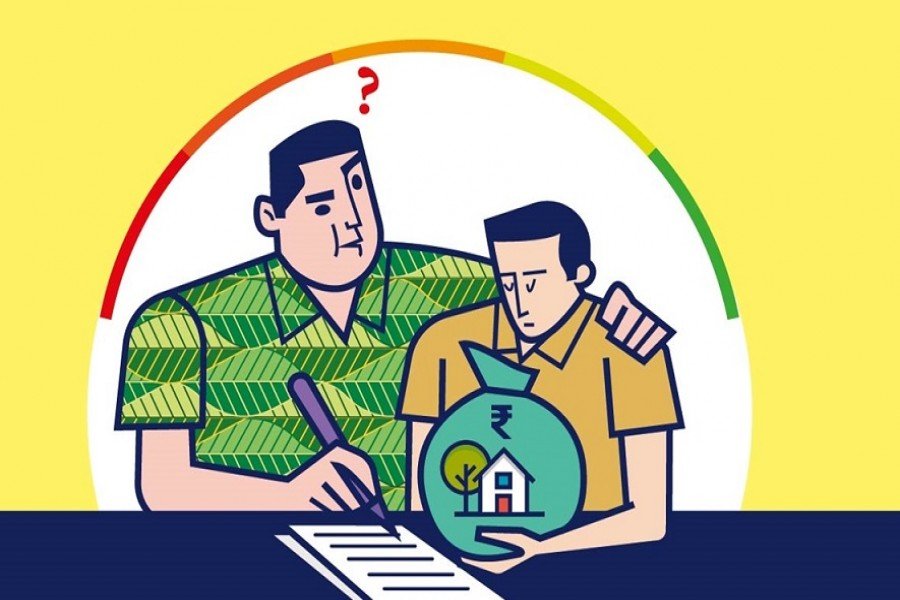
"പേപ്പറിൽ ഒന്നു ഒപ്പിട്ടാൽ മതി..... ലോൺ കൃത്യമായി ഞാൻ തിരിച്ചടച്ചോളാം"........... സൗഹൃദത്തിന്റെയോ ബിസിനസ് ബന്ധത്തിന്റെയോ പേരിൽ വായ്പക്ക് ജാമ്യക്കാരനായി ഒപ്പിടുന്നവരാണോ നിങ്ങൾ, എങ്കിൽ ഈ ലേഖനം നിങ്ങൾക്കുള്ളതാണ്...
ജീവിതത്തിൽ ഒരിക്കലെങ്കിലും സുഹൃത്തോ ബിസിനസ് പങ്കാളിയോ ബാങ്ക് വായ്പക്കായി നിങ്ങളുടെ സഹായം തേടിയിട്ടുണ്ടാകും. പലപ്പോഴും അത്ര ഗൗരവമായി കാണാതെ ഇടുന്ന ഒപ്പ് നിങ്ങളുടെ സാമ്പത്തിക ഭദ്രതയെ എത്രത്തോളം ബാധിക്കുമെന്ന് ചിന്തിച്ചിട്ടുണ്ടോ?
"പേപ്പറിൽ ഒന്നു ഒപ്പിട്ടാൽ മതി. ലോൺ കൃത്യമായി ഞാൻ തിരിച്ചടച്ചോളാം"....സൗഹൃദത്തിന്റെയോ ബിസിനസ് ബന്ധത്തിന്റെയോ പേരിൽ വായ്പക്ക് ജാമ്യക്കാരനായി ഒപ്പിട്ടു.
വായ്പ തിരിച്ചടവ് മുടങ്ങിയാലും ബാങ്ക് ആദ്യം വായ്പക്കാരനെ സമീപിക്കുമെന്നും അയാളുടെ ആസ്തികൾ വിറ്റ് പണം ഈടാക്കുമെന്നും കരുതിയാണ് എല്ലാവരും ഒപ്പിടുന്നത്.
എന്നാൽ ശരിക്കും അങ്ങനെ നിർബന്ധമുണ്ടോ ..... ഇന്ത്യൻ കോൺട്രാക്ട് ആക്ടിലെ സെക്ഷൻ 128 പ്രകാരം ജാമ്യക്കാരന്റെ ബാധ്യത എന്നത് വായ്പയെടുത്തയാളുടെ ബാധ്യതയ്ക്ക് തുല്യമാണ് (Co-extensive). ശ്രദ്ധേയമായ കാര്യം ഈ ഉത്തരവാദിത്തം കൂട്ടുത്തരവാദിത്തവും വ്യക്തിഗത ഉത്തരവാദിത്തവുമാണ് എന്നതാണ്. അതായത് ബാധ്യത തുല്യമാണ്; ചുരുക്കത്തിൽ, വായ്പയെടുത്ത വ്യക്തിയിൽനിന്ന് പണം ഈടാക്കാൻ ശ്രമിക്കുന്നതിനുമുൻപോ അല്ലെങ്കിൽ ആ വ്യക്തിക്കൊപ്പം തന്നെയോ ജാമ്യക്കാരനെതിരെ നിയമനടപടി സ്വീകരിക്കാൻ കഴിയും.
വ്യക്തിഗത ഗ്യാരണ്ടി വസ്തുവോ വീടോ പണയം വയ്ക്കുന്നത് പോലെയല്ല. പണയ ഉടമ്പടികളിൽ ഈടായി നൽകുന്ന സ്വത്തിന്മേൽ മാത്രമാണ് ബാധ്യത വരുന്നത് എങ്കിൽ വ്യക്തിഗത ഗ്യാരണ്ടി എന്നത് ഒരു 'വ്യക്തിഗത ഉടമ്പടി' (Personal Covenant), അഥവാ ഒരു ക്രെഡിറ്റ് സപ്പോർട്ട് ആണ്.
ഇവിടെ ഈടായി നൽകിയ സ്വത്തിന് പകരം, ജാമ്യക്കാരന്റെ കൈവശമുള്ള മുഴുവൻ ആസ്തികളും ശേഷിയുമാണ് പണയപ്പെടുന്നത്. ബിസിനസ് പ്രൊമോട്ടർമാർക്ക് സ്ഥാപനത്തിലുള്ള ഉത്തരവാദിത്തം ഉറപ്പുവരുത്താനും ഫണ്ട് വകമാറ്റി ചെലവഴിക്കുന്നത് തടയാനും വായ്പാദാതാക്കൾ ഈ മാർഗം ഉപയോഗിക്കുന്നു. ജാമ്യക്കാരന്റെ മൊത്തം സാമ്പത്തിക സ്രോതസ്സുകൾ അടിസ്ഥാനമാക്കിയാണ് ഇതിന്റെ മൂല്യം നിർണയിക്കുന്നത്.
വകുപ്പ് 134 പ്രകാരം വായ്പാദാതാവ് സ്വമേധയാ കടം വാങ്ങിയ ആളെ ബാധ്യതകളിൽനിന്ന് ഒഴിവാക്കിയാൽ ജാമ്യക്കാരനും മുക്തനാകുമെങ്കിലും പാപ്പരത്ത നടപടികളിലൂടെയോ ഇടപാടുകൾ തീർത്ത് പ്രവർത്തനം അവസാനിപ്പിക്കുകയോ (ലിക്വിഡേഷൻ) ചെയ്യുന്നതിലൂടെ കടക്കാരന് ലഭിക്കുന്ന നിയമപരമായ ഇളവ് ജാമ്യക്കാരന് കിട്ടില്ല. നിയമം വഴി കടക്കാരൻ ഒഴിവാക്കപ്പെട്ടാലും ജാമ്യക്കാരന്റെ ബാധ്യത അവസാനിക്കുന്നില്ലെന്ന് സുപ്രീം കോടതി വ്യക്തമാക്കിയിട്ടുണ്ട്. അതായത്, ഒരു കമ്പനി പാപ്പരായി എന്ന് കരുതി ആ കമ്പനിക്കു വേണ്ടി വ്യക്തിഗത ഗ്യാരണ്ടി നൽകിയ പ്രൊമോട്ടർമാർക്ക് ബാധ്യതകളിൽനിന്ന് ഒഴിഞ്ഞുമാറാൻ സാധിക്കില്ല.
പഴയ പാപ്പരത്ത നിയമത്തെ (Provincial Insolvency Act, 1920) അപേക്ഷിച്ച് കൂടുതൽ സുതാര്യവും വ്യക്തവുമാണ് പുതിയ ഇൻസോൾവൻസി ആൻഡ് ബാങ്ക്റപ്സി കോഡ് (IBC). കടം തിരിച്ചുപിടിക്കൽ സംവിധാനം മാത്രമല്ല ഇത്; കടബാധ്യതയിലായ ജാമ്യക്കാരനെ പുനരധിവസിപ്പിക്കാനുള്ള (Rehabilitation) മാർഗം കൂടിയാണ്.
നിശ്ചിത തുക എഴുതിത്തള്ളുന്ന രീതിക്ക് പകരം ജാമ്യക്കാരന്റെ ആസ്തികൾ കണക്കാക്കി തിരിച്ചടവ് പ്ലാൻ തയ്യാറാക്കാനാണ് പുതിയ നിയമം പറയുന്നത്. ലഭ്യമായ മറ്റ് മാർഗങ്ങളേക്കാൾ മികച്ചതാണോ ഈ പ്ലാൻ എന്ന് വായ്പാദാതാക്കൾ പരിശോധിക്കുന്നു. പുതിയ പാപ്പരത്ത നിയമപ്രകാരം കോർപ്പറേറ്റ് കടക്കാരനെയും വ്യക്തിഗത ഗ്യാരണ്ടറെയും ഒരേ അതോറിറ്റിക്ക് (Adjudicating Authority) കീഴിലുള്ള ഏകോപിത സംവിധാനത്തിലൂടെയാണ് നിരീക്ഷിക്കുന്നതിനാൽ ആസ്തികൾ ഒളിപ്പിച്ചുവെച്ചോ വകമാറ്റിയോ നിയമനടപടികളിൽനിന്ന് രക്ഷപ്പെടാൻ കഴിയില്ല. ആസ്തികൾ മറച്ചുവെക്കുകയോ വഞ്ചനാപരമായ ഇടപാടുകൾ നടത്തുകയോ ചെയ്യുന്നത് കണ്ടെത്തിയാൽ ഐ.ബി.സി. പ്രകാരം കടുത്ത ശിക്ഷാനടപടികൾ (ക്രിമിനൽ നടപടികൾ വരെ) നേരിടേണ്ടിവരും.
ജാമ്യരേഖയിൽ ഒപ്പിടുന്നതിനു മുമ്പ് താഴെപ്പറയുന്ന കാര്യങ്ങൾ പരിശോധിക്കുക:
തിരിച്ചടവുശേഷി: വായ്പയെടുത്തയാൾ പരാജയപ്പെട്ടാൽ, പലിശയും പിഴപ്പലിശയും സഹിതം തുക മുഴുവൻ അടയ്ക്കാനുള്ള സമ്പാദ്യമുണ്ടോ ?
ആസ്തികളുടെ സുരക്ഷ: കുടുംബത്തിന്റെ ഏക ആശ്രയമായ വീടും മറ്റ് സമ്പാദ്യങ്ങളും പണയപ്പെടുത്താൻ ഞാൻ തയ്യാറാണോ?
നിയമപരമായ അറിവ്: വായ്പയുടെ നിബന്ധനകൾ വായിച്ചുമനസ്സിലാക്കിയോ? അതോ വായ്പക്കാരന്റെ വാക്കുകൾ വിശ്വസിക്കുകയാണോ?
സ്വതന്ത്ര നിയമോപദേശം: ഈ ഗ്യാരണ്ടി ഒപ്പിടുന്നതിനു മുമ്പ് ബാങ്കിന്റെയോ വായ്പക്കാരന്റെയോ ഭാഗമല്ലാത്ത വിദഗ്ധരിൽനിന്ന് ഉപദേശം തേടിയോ?
ഓരോ ഒപ്പിനുപിന്നിലും നിങ്ങളുടെ ജീവിതകാലം മുഴുവനുള്ള സമ്പാദ്യവും ഭാവിയും അടങ്ങിയിരിക്കുന്നു. പേഴ്സണൽ ഗ്യാരണ്ടി എന്നത് ബിസിനസ് ലോകത്ത് അനിവാര്യമായ സാമ്പത്തികസഹായ ഉപാധിയാണെങ്കിലും ശരിയായ ധാരണയില്ലാതെ നൽകുന്ന ഗ്യാരണ്ടി വൻ ബാധ്യതയായി മാറാൻ സാധ്യതയുണ്ട്.
Summary : At some point in your life, a friend or business partner may have sought your assistance to secure a bank loan. Have you ever considered how significantly a signature—often affixed without much serious thought—can impact your financial stability?




Comments